اگر بخشی از مشتریان فروشگاه شما محصول را انتخاب میکنند اما هنگام پرداخت به دلیل کمبود نقدینگی خرید را عقب میاندازند، اضافه کردن امکان فروش اقساطی برای فروشگاه میتواند یک گزینه جدی برای توسعه روشهای پرداخت باشد. اما راهاندازی فروش اقساطی فقط به این معنا نیست که قیمت کالا را به چند قسط تقسیم کنید؛ قبل از شروع باید مشخص شود مشتری چگونه بررسی میشود، قرارداد با چه مدلی انجام میشود، مسئولیت پیگیری پرداختها با چه کسی است و فروشگاه از چه مسیری درخواست مشتری را ثبت میکند.
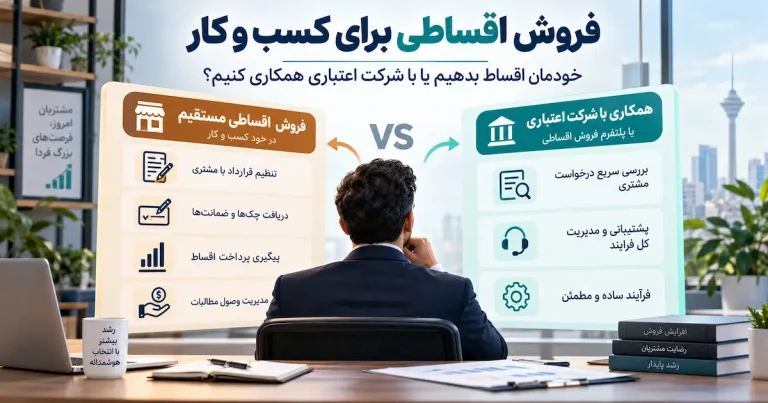
برای راهاندازی فروش اقساطی دو مسیر اصلی وجود دارد: فروشگاه میتواند سیستم اعتبارسنجی و وصول اقساط را خودش مدیریت کند یا با یک مجموعه فعال در حوزه خرید اعتباری همکاری کند. انتخاب میان این دو روش به اندازه فروشگاه، تعداد مشتریان، منابع اجرایی و میزان ریسکی که کسبوکار حاضر است مدیریت کند بستگی دارد.
برای شروع فروش اقساطی ابتدا کالاها و مشتریان مناسب را مشخص کنید، سپس بین فروش اقساطی مستقیم و همکاری با یک مجموعه اعتباری تصمیم بگیرید. پس از آن باید فرایند اعتبارسنجی، ثبت درخواست، شرایط پرداخت، قرارداد، پیگیری پرونده و آموزش تیم فروش مشخص شود. بدون تعیین این موارد، فروش اقساطی میتواند به جای فرصت فروش، به یک فرایند اجرایی پیچیده تبدیل شود.
فروش اقساطی برای فروشگاه چیست؟
در فروش اقساطی، مشتری به جای پرداخت کامل مبلغ کالا یا خدمت در زمان خرید، هزینه را طبق شرایط مشخص در چند مرحله پرداخت میکند. نکته مهم برای فروشگاه این است که «فروش اقساطی» میتواند با مدلهای مختلفی اجرا شود و مسئولیت فروشنده در همه مدلها یکسان نیست.
در یک مدل، خود فروشگاه مشتری را بررسی میکند، ضمانت میگیرد، قرارداد میبندد و اقساط را وصول میکند. در مدل دیگر، بخش مهمی از فرایند درخواست و اعتبارسنجی از طریق یک مجموعه ارائهدهنده خدمات خرید اعتباری انجام میشود.
بنابراین قبل از انتخاب نرمافزار، تبلیغ شرایط اقساط یا اعلام آن به مشتریان، باید ابتدا مدل عملیاتی فروش اعتباری فروشگاه مشخص شود.
آیا فروش اقساطی برای کسب و کار شما مناسب است؟
فروش اقساطی برای همه محصولات و همه کسبوکارها به یک اندازه ضروری نیست. معمولاً هرچه مبلغ خرید بالاتر باشد و مشتری برای پرداخت آن به برنامهریزی بیشتری نیاز داشته باشد، بررسی امکان پرداخت مرحلهای منطقیتر میشود.
اگر هنوز درباره اثر این روش روی فروش تردید دارید، ابتدا راهنمای افزایش فروش با فروش اقساطی را بخوانید. در آن مقاله تأثیر پرداخت اقساطی بر نرخ تبدیل، قدرت خرید و مبلغ سفارش بررسی شده است.
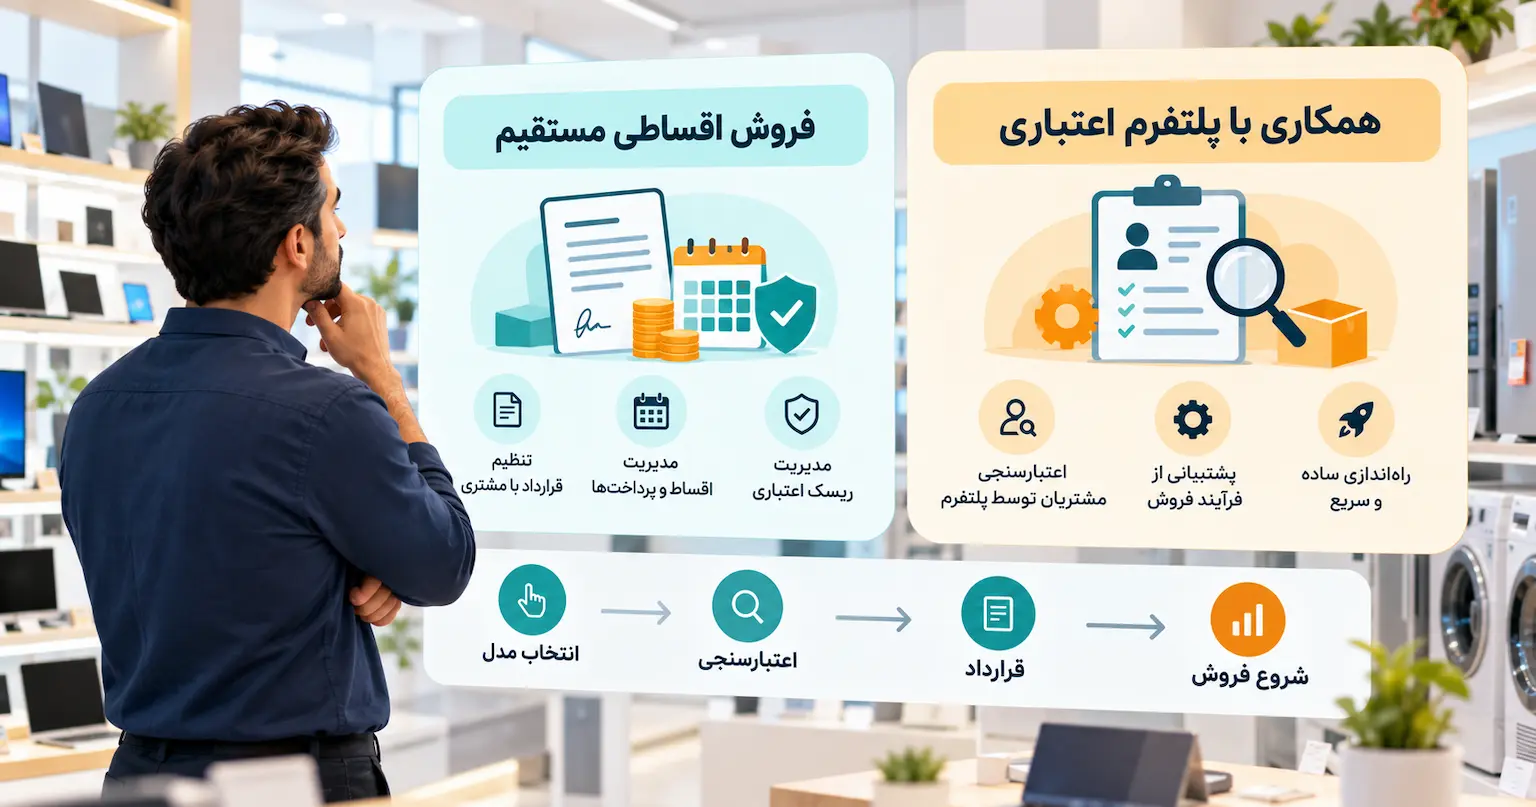
دو روش اصلی راهاندازی فروش اقساطی
قبل از هر اقدامی باید انتخاب کنید که مدیریت فروش اقساطی کاملاً داخل مجموعه شما انجام شود یا بخشی از فرایند را به یک مجموعه تخصصی بسپارید.
روش اول: فروش اقساطی مستقیم توسط فروشگاه
در این مدل، فروشگاه مستقیماً با مشتری قرارداد میبندد و خودش مسئول طراحی و مدیریت بخش عمده فرایند است.
این فرایند معمولاً شامل مواردی مانند اینهاست:
- تعیین شرایط خرید اقساطی
- بررسی هویت و وضعیت مشتری
- تعیین نوع تضمین یا اسناد موردنیاز
- تنظیم قرارداد
- ثبت سررسید اقساط
- پیگیری پرداختها
- مدیریت تأخیر یا عدم پرداخت
فقط سود احتمالی فروش بیشتر را محاسبه نکنید. هزینه نیروی انسانی، بررسی اسناد، حسابداری اقساط، پیگیری وصول و ریسک دیرکرد یا عدم پرداخت نیز بخشی از هزینه واقعی این مدل است.
روش دوم: همکاری با پلتفرم یا مجموعه فروش اعتباری
راه دیگر این است که فروشگاه به جای ساخت تمام زیرساخت از ابتدا، با یک مجموعه فعال در حوزه خرید اعتباری همکاری کند. در این مدل، فرایند ثبت و بررسی درخواست مشتری میتواند از مسیر تعریفشده مجموعه همکار انجام شود.
این روش برای فروشگاهی مناسب است که میخواهد امکان فروش قسطی را اضافه کند، اما قصد ندارد بهتنهایی سیستم مستقل اعتبارسنجی و مدیریت پرونده طراحی کند.
برای نمونه، در مدل همکاری قسطینه، فروشگاه پس از ثبت درخواست همکاری و بررسی شرایط میتواند مراحل قرارداد و آموزش را طی کند و سپس درخواستهای خرید اقساطی مشتریان را از مسیر مشخص همکاری ثبت و پیگیری کند.
میتوانید شرایط همکاری، مراحل بررسی درخواست و نحوه شروع فعالیت را در صفحه نمایندگی قسطینه ببینید.
فروش مستقیم یا همکاری با پلتفرم؛ کدام بهتر است؟
| موضوع | فروش اقساطی مستقیم | همکاری با مجموعه اعتباری |
|---|---|---|
| طراحی فرایند | توسط خود فروشگاه | بر اساس فرایند مجموعه همکار |
| اعتبارسنجی | فروشگاه باید روش بررسی را تعیین کند | طبق مدل و ضوابط مجموعه همکار |
| قرارداد مشتری | مدیریت توسط فروشگاه | وابسته به ساختار همکاری |
| پیگیری اقساط | نیازمند سیستم داخلی | باید در قرارداد همکاری مشخص شود |
| سرعت شروع | وابسته به آمادهسازی زیرساخت داخلی | پس از تأیید و تکمیل مراحل همکاری |
| مناسب برای | مجموعههایی با توان مدیریت اعتبار و وصول | فروشگاههایی که مسیر آمادهتری برای فروش اعتباری میخواهند |
شرایط دقیق تسویه، کارمزد، مسئولیت وصول و تعهدات طرفین در همه پلتفرمها یکسان نیست و باید قبل از شروع همکاری در قرارداد بررسی شود.
قبل از راهاندازی فروش اقساطی چه چیزهایی را مشخص کنیم؟
بسیاری از مشکلات زمانی ایجاد میشوند که فروشگاه ابتدا تبلیغ «فروش اقساطی» را شروع میکند و بعد به فکر فرایند اجرایی میافتد. بهتر است ترتیب برعکس باشد.
✓ کالاهای مشمول: همه محصولات یا فقط گروههای مشخص؟
✓ حداقل و حداکثر خرید: چه سفارشهایی وارد فرایند اعتباری میشوند؟
✓ مشتری هدف: چه افرادی بیشتر متقاضی خرید مرحلهای هستند؟
✓ اعتبارسنجی: چه کسی وضعیت مشتری را بررسی میکند؟
✓ مدارک: چه اطلاعات یا اسنادی باید دریافت شود؟
✓ قرارداد: تعهد مشتری، فروشگاه و مجموعه همکار چیست؟
✓ تسویه: شرایط و زمان تسویه با فروشگاه چگونه تعیین میشود؟
✓ دیرکرد یا عدم پرداخت: مسئولیت پیگیری با کدام طرف است؟
✓ پشتیبانی: مشتری در صورت مشکل باید با چه واحدی تماس بگیرد؟
مراحل راهاندازی فروش اقساطی در فروشگاه
اگر تصمیم گرفتهاید این روش پرداخت را به کسبوکارتان اضافه کنید، میتوانید پروژه را در چند مرحله اجرا کنید.
تقاضای واقعی مشتریان را بررسی کنید
ابتدا از تیم فروش بپرسید چند مشتری به دلیل نداشتن امکان پرداخت کامل از خرید منصرف میشوند و بیشتر برای چه محصولات یا مبالغی درخواست اقساط دارند.
مدل اجرایی را انتخاب کنید
مشخص کنید فروشگاه میخواهد خودش اعتبار و وصول را مدیریت کند یا از مسیر همکاری با مجموعه اعتباری استفاده کند.
مسئولیتهای مالی و حقوقی را شفاف کنید
اعتبارسنجی، قرارداد، تضمین، تسویه و مسئولیت دیرکرد نباید مبهم باقی بمانند.
فرایند فروش را طراحی کنید
مشخص کنید فروشنده از لحظهای که مشتری درخواست خرید اقساطی میدهد دقیقاً چه کاری باید انجام دهد و مشتری به کجا هدایت شود.
تیم فروش را آموزش دهید
کارکنان باید شرایط را صحیح توضیح دهند و قبل از بررسی، قول تأیید اعتبار یا شرایط قطعی به مشتری ندهند.
نتیجه را اندازهگیری کنید
تعداد درخواستها، درصد پروندههای تکمیلشده، تعداد خرید واقعی و میانگین مبلغ سفارش را بررسی کنید تا مشخص شود مدل انتخابشده برای فروشگاه شما کارآمد است یا خیر.
فروش قسطی در مغازه چگونه اجرا میشود؟
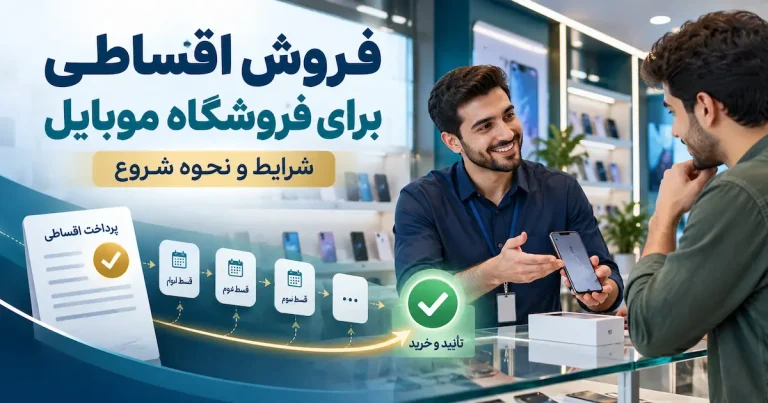
در فروشگاه حضوری، پیچیدگی اصلی معمولاً در نقطهای شروع میشود که مشتری از فروشنده درباره امکان خرید اقساطی سؤال میکند. اگر پاسخ فروشنده مبهم باشد یا شرایط متفاوتی توسط کارکنان مختلف اعلام شود، احتمال بیاعتمادی بالا میرود.
به همین دلیل بهتر است یک سناریوی مشخص برای تیم فروش تعریف شود:
مسیر پیشنهادی مراجعه حضوری
انتخاب کالا ← درخواست خرید اقساطی ← توضیح شرایط عمومی ← ثبت اطلاعات اولیه ← بررسی درخواست ← اعلام نتیجه ← تکمیل فرایند خرید
فروشنده باید بداند وظیفه او معرفی صحیح مسیر است، نه تضمین نتیجه اعتبارسنجی.
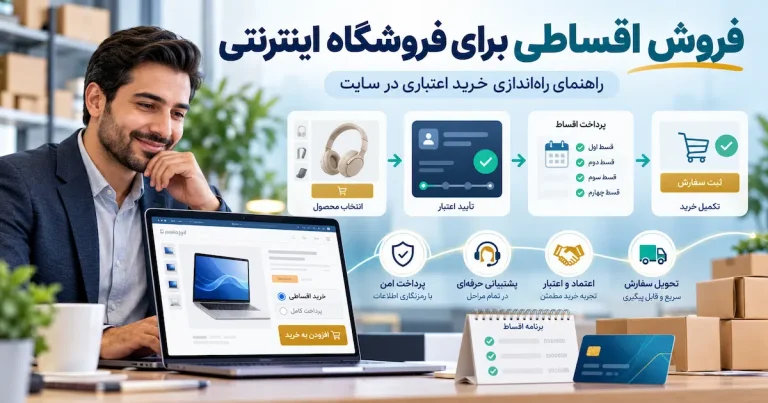
فروش اقساطی در فروشگاه اینترنتی چه تفاوتی دارد؟
در فروشگاه اینترنتی مشتری فروشندهای مقابل خود ندارد که مراحل را توضیح دهد. بنابراین صفحه محصول و فرایند خرید باید پاسخ سؤالات اصلی را بدهد.
- آیا این محصول امکان خرید اقساطی دارد؟
- ثبت درخواست از کجا انجام میشود؟
- آیا ثبت درخواست به معنی تأیید اعتبار است؟
- چه زمانی نتیجه بررسی مشخص میشود؟
- بعد از تأیید، خرید چگونه تکمیل میشود؟
اگر سایت دارید، بهتر است لینک «خرید اقساطی» یا «شرایط خرید اعتباری» در صفحات محصول، سبد خرید یا بخش راهنما بهوضوح دیده شود؛ البته فقط برای کالاها و شرایطی که واقعاً امکان ارائه آن وجود دارد.
اعتبارسنجی مشتری چگونه انجام میشود؟
اعتبارسنجی برای کاهش ریسک تصمیم اعتباری انجام میشود، اما روش آن در همه مدلهای فروش یکسان نیست. اگر فروشگاه بهصورت مستقل اقساط میدهد، باید خودش معیارهای بررسی را تعریف کند و مسئولیت تصمیم را بپذیرد.
در مدل همکاری با مجموعه اعتباری، اطلاعات مشتری طبق فرایند آن مجموعه بررسی میشود. ممکن است نتیجه بررسی بر اساس نوع طرح، اطلاعات متقاضی، مدارک یا سایر شرایط تعیین شود.
نکته مهم:
ثبت درخواست مشتری نباید بهعنوان تضمین دریافت اعتبار معرفی شود. نتیجه نهایی فقط پس از انجام بررسیهای مربوط مشخص میشود.
ریسک عدم پرداخت اقساط با چه کسی است؟
برای این سؤال یک پاسخ ثابت برای همه مدلهای فروش وجود ندارد.
اگر فروشگاه مستقیماً به مشتری اعتبار بدهد و خودش قرارداد و وصول اقساط را مدیریت کند، طبیعی است که بخش مهمی از ریسک مالی نیز داخل همان کسبوکار باقی بماند.
اما هنگام همکاری با یک پلتفرم یا مجموعه اعتباری، نحوه تقسیم مسئولیتها باید دقیقاً از قرارداد مشخص شود. قبل از شروع همکاری از طرف مقابل سؤال کنید:
- فروشگاه چه زمانی وجه خود را دریافت میکند؟
- مسئول پیگیری اقساط مشتری چه کسی است؟
- در صورت دیرکرد چه فرایندی اجرا میشود؟
- آیا فروشگاه تعهد یا تضمین جداگانهای دارد؟
- شرایط فسخ یا اختلاف چگونه تعریف شده است؟
تا زمانی که این موارد در قرارداد مشخص نشدهاند، نباید درباره «بدون ریسک بودن» یک مدل همکاری نتیجهگیری کرد.
نحوه تسویه با فروشگاه چگونه است؟
یکی از مهمترین سؤالهای صاحب فروشگاه همین موضوع است، اما زمان و مدل تسویه میان ارائهدهندگان مختلف یکسان نیست. بنابراین قبل از شروع همکاری باید شرایط تسویه را بهصورت کتبی بررسی کنید.
چه مواردی درباره تسویه باید روشن باشد؟
- مبنای محاسبه مبلغ قابل تسویه
- زمانبندی پرداخت به فروشگاه
- هزینه یا کارمزد احتمالی همکاری
- نحوه مدیریت لغو یا مرجوعی خرید
- شرایط اختلاف یا تغییر وضعیت پرونده
این جزئیات باید از قرارداد رسمی همان مجموعه استخراج شود و بهتر است فروشگاه بر اساس شنیدهها یا تبلیغات عمومی تصمیم نگیرد.
برای فروش اقساطی چه مدارکی لازم است؟
مدارک موردنیاز به مدل همکاری و نوع کسبوکار بستگی دارد. ممکن است اطلاعات هویتی، اطلاعات کسبوکار، مجوزهای فعالیت، اطلاعات بانکی یا مدارک دیگری برای تکمیل قرارداد درخواست شود.
اگر قصد همکاری با قسطینه را دارید، ابتدا اطلاعات اولیه کسبوکار ثبت و بررسی میشود و پس از تأیید اولیه، مدارک موردنیاز برای تکمیل مراحل همکاری اعلام خواهد شد.
برای آشنایی با مسیر این فرایند میتوانید راهنمای چطور نماینده فروش اقساطی شویم؟ را مطالعه کنید.
سیستم فروش اقساطی فروشگاه باید چه اطلاعاتی را ثبت کند؟
حتی اگر از یک پلتفرم خارجی استفاده میکنید، داخل کسبوکار خودتان باید بتوانید عملکرد این کانال فروش را اندازهگیری کنید. حداقل این اطلاعات را بهصورت ماهانه ثبت کنید:
| شاخص | چرا مهم است؟ |
|---|---|
| تعداد درخواست خرید اقساطی | میزان تقاضای واقعی مشتریان را نشان میدهد. |
| تعداد درخواست تأییدشده | کیفیت و تناسب درخواستها را مشخص میکند. |
| تعداد خرید تکمیلشده | مهمترین شاخص نتیجه واقعی کانال اقساطی است. |
| میانگین مبلغ خرید | امکان مقایسه با فروش نقدی را فراهم میکند. |
| زمان تکمیل فرایند | نقاط اصطکاک تجربه مشتری را مشخص میکند. |
فروشگاههای دیگر از چه صنفهایی وارد فروش اقساطی شدهاند؟
قبل از تصمیمگیری میتوانید نمونه فروشگاههای فعال را بررسی کنید و ببینید چه گروههایی از کسبوکارها از مدل خرید اعتباری استفاده میکنند. شبکه فروشگاهی قسطینه شامل دستههایی مانند موبایل و تبلت، کالای دیجیتال، لوازم خانگی، مبلمان، طلا و جواهر، خدمات و برخی حوزههای دیگر است.
فهرست و دستهبندی آنها را میتوانید در صفحه فروشگاههای طرف قرارداد قسطینه بررسی کنید.
اشتباهات رایج هنگام راهاندازی فروش اقساطی
1. شروع تبلیغات قبل از آماده شدن فرایند: مشتری تماس میگیرد اما کارکنان شرایط را نمیدانند.
2. قول تأیید قطعی اعتبار: فروشنده نباید قبل از بررسی نتیجه نهایی را تضمین کند.
3. مبهم بودن هزینه نهایی: مشتری باید قبل از تعهد، شرایط قابل اعلام را بهوضوح بداند.
4. مشخص نبودن مسئولیت وصول: این موضوع باید قبل از قرارداد کاملاً روشن شود.
5. فروش اقساطی برای همه کالاها: ابتدا با محصولاتی شروع کنید که تقاضای واقعی برای پرداخت مرحلهای دارند.
6. اندازهگیری نکردن نتیجه: اگر تعداد درخواست، خرید و ارزش سفارش اندازهگیری نشود، نمیتوان موفقیت طرح را سنجید.
چکلیست آمادهسازی فروشگاه برای شروع
☐ محصولات مناسب فروش اقساطی مشخص شدهاند.
☐ مدل مستقیم یا همکاری با پلتفرم انتخاب شده است.
☐ مسئول اعتبارسنجی مشخص است.
☐ شرایط قرارداد و تسویه بررسی شده است.
☐ مسئولیت عدم پرداخت روشن است.
☐ تیم فروش آموزش دیده است.
☐ توضیح واحد و شفافی برای مشتری آماده شده است.
☐ مسیر ثبت درخواست مشخص است.
☐ KPIهای فروش اقساطی تعریف شدهاند.
☐ فرایند پشتیبانی مشتری مشخص شده است.
اگر بخواهیم با قسطینه فروش اقساطی را شروع کنیم، مسیر چیست؟
طبق فرایند همکاری قسطینه، ابتدا اطلاعات کسبوکار در فرم نمایندگی ثبت میشود. پس از بررسی اولیه، کارشناسان برای ادامه فرایند با متقاضی ارتباط میگیرند. در صورت تأیید، مراحل دریافت مدارک، قرارداد آنلاین و آموزش انجام شده و پس از تکمیل فرایند امکان شروع فعالیت فراهم میشود.
بنابراین لازم نیست قبل از ارسال درخواست، خودتان یک سیستم کامل اعتبارسنجی و مدیریت پرونده طراحی کرده باشید؛ ابتدا میتوانید شرایط همکاری کسبوکارتان را برای بررسی ارسال کنید.
فروشگاه دارید و قصد راهاندازی فروش اقساطی دارید؟
شرایط همکاری قسطینه را بررسی کنید و اطلاعات کسبوکار خود را برای ارزیابی اولیه ارسال کنید.
سوالات متداول درباره فروش اقساطی برای فروشگاه
چطور فروش اقساطی را در مغازه راهاندازی کنیم؟
ابتدا محصولات و تقاضای مشتریان را بررسی کنید، سپس بین مدیریت مستقیم اقساط و همکاری با یک مجموعه اعتباری تصمیم بگیرید. بعد از مشخص شدن مدل، فرایند اعتبارسنجی، قرارداد، تسویه، آموزش کارکنان و ثبت درخواست مشتری باید تعیین شود.
برای فروش اقساطی حتماً باید سیستم اعتبارسنجی داشته باشیم؟
در فروش مستقیم، فروشگاه باید روش مناسبی برای بررسی مشتری داشته باشد. در مدل همکاری، اعتبارسنجی میتواند طبق فرایند مجموعه ارائهدهنده خدمات اعتباری انجام شود.
فروش اقساطی برای چه فروشگاههایی مناسب است؟
معمولاً فروشگاههایی که کالا یا خدمات با مبلغ نسبتاً بالا دارند، مانند موبایل، کالای دیجیتال، لوازم خانگی، مبلمان و برخی خدمات تخصصی، ظرفیت بیشتری برای استفاده از فروش اقساطی دارند.
ریسک عدم پرداخت اقساط با فروشگاه است؟
به مدل فروش بستگی دارد. در فروش اقساطی مستقیم بخش مهمی از ریسک و پیگیری بر عهده خود فروشگاه است. در مدل همکاری، مسئولیتها باید مطابق قرارداد میان طرفین مشخص شود.
فروشگاه اینترنتی هم میتواند فروش اقساطی داشته باشد؟
بله، به شرط آنکه مسیر درخواست، شرایط خرید و نحوه بررسی مشتری بهصورت واضح در سایت مشخص باشد و مدل اعتباری انتخابشده نیز امکان همکاری با فروشگاه آنلاین را داشته باشد.
برای دریافت نمایندگی فروش اقساطی از کجا شروع کنیم؟
اگر قصد همکاری با قسطینه را دارید، میتوانید ابتدا فرم درخواست نمایندگی را تکمیل کنید تا نوع فعالیت و شرایط کسبوکار شما بررسی شود.
جمعبندی؛ فروش اقساطی را از «فرایند» شروع کنید، نه از تبلیغ
راهاندازی فروش اقساطی برای کسب و کار زمانی نتیجه بهتری دارد که پیش از تبلیغ، پشت صحنه آن طراحی شده باشد. فروشگاه باید بداند کدام کالاها را اقساطی میفروشد، مشتری چگونه بررسی میشود، قرارداد و تسویه چگونه انجام میشود و در صورت ایجاد مشکل چه کسی مسئول پیگیری است.
اگر فروشگاه توان مدیریت این زیرساخت را دارد، فروش اقساطی مستقیم میتواند یکی از گزینهها باشد. اگر ترجیح میدهد بدون ساخت یک سیستم مستقل وارد این حوزه شود، همکاری با یک مجموعه اعتباری مسیر دیگری است که باید شرایط و قرارداد آن دقیق بررسی شود.
مهمتر از انتخاب هر مدل این است که تجربه مشتری ساده، شرایط شفاف و مسئولیتها از ابتدا مشخص باشند. بعد از شروع نیز عملکرد را با تعداد خریدهای تکمیلشده، نرخ تبدیل و ارزش واقعی فروش بسنجید؛ نه صرفاً تعداد افرادی که درباره اقساط سؤال کردهاند.