گاهی مشتری محصول را میخواهد، قیمت را هم پذیرفته است، اما درست در مرحله پرداخت از خرید منصرف میشود. دلیل همیشه گران بودن محصول یا بیاعتمادی به فروشگاه نیست؛ در بسیاری از خریدها، مشتری توان پرداخت کامل مبلغ را در همان لحظه ندارد. در چنین شرایطی، افزایش فروش با فروش اقساطی میتواند یکی از راههای تبدیل مشتری مردد به خریدار واقعی باشد.
فروش اقساطی فقط تقسیم قیمت کالا به چند قسط نیست. اگر این روش درست اجرا شود، میتواند دامنه مشتریان فروشگاه را گستردهتر کند، احتمال تکمیل خرید را افزایش دهد و امکان فروش بعضی کالاهای باارزشتر را فراهم کند. با این حال، نتیجه زمانی مثبت است که اعتبارسنجی، شرایط پرداخت، نحوه تسویه و مسئولیت هر طرف از ابتدا مشخص باشد.
فروش اقساطی میتواند با کاهش مانع مالی خرید، جذب مشتریان جدید، افزایش نرخ تبدیل و فراهم کردن امکان خرید کالاهای گرانتر به رشد فروش کمک کند. اما برای فروشگاه، انتخاب یک فرایند شفاف برای اعتبارسنجی و پیگیری درخواستها به اندازه خود شرایط اقساط اهمیت دارد.
چرا بعضی مشتریان خرید را در مرحله آخر رها میکنند؟
تصور کنید مشتری وارد فروشگاه شده، موبایل یا لوازم خانگی موردنظرش را انتخاب کرده و درباره مشخصات محصول نیز تصمیم گرفته است؛ اما هنگام پرداخت متوجه میشود پرداخت کامل مبلغ در همان ماه برای او دشوار است.
اگر فروشگاه فقط پرداخت نقدی داشته باشد، معمولاً سه اتفاق ممکن است رخ دهد: مشتری خرید را عقب بیندازد، محصول ارزانتری انتخاب کند یا به فروشگاهی مراجعه کند که روش پرداخت منعطفتری دارد.
بنابراین یکی از مهمترین کاربردهای فروش اقساطی این است که فاصله میان نیاز مشتری و توان پرداخت فعلی او را کاهش میدهد.
فروش اقساطی چگونه فروش فروشگاه را افزایش میدهد؟

1. فروش اقساطی قدرت خرید مشتری را بیشتر میکند
یکی از محدودیتهای فروش نقدی این است که تصمیم مشتری مستقیماً به موجودی حساب یا نقدینگی فعلی او وابسته میشود. ممکن است مشتری درآمد کافی داشته باشد، اما امکان پرداخت یکجای هزینه موبایل، لپتاپ، مبلمان یا لوازم خانگی را نداشته باشد.
در خرید اقساطی، تصمیم مشتری بیشتر بر اساس مبلغ پیشپرداخت، میزان اقساط و توان پرداخت ماهانه شکل میگیرد. این تغییر میتواند بخشی از تقاضایی را که در مدل نقدی به خرید منجر نمیشود، فعال کند.
2. فروش اقساطی میتواند نرخ تبدیل فروشگاه را افزایش دهد
نرخ تبدیل یعنی چه تعداد از افرادی که وارد فروشگاه یا سایت میشوند در نهایت خرید میکنند. اگر تعداد زیادی از مشتریان به دلیل قیمت نهایی، خرید را متوقف کنند، اضافه شدن یک روش پرداخت دیگر میتواند مانع خرید را کاهش دهد.
مثال ساده:
دو فروشگاه محصول مشابهی را با قیمت تقریباً یکسان ارائه میکنند. فروشگاه اول فقط پرداخت نقدی دارد، اما فروشگاه دوم امکان درخواست خرید اعتباری را نیز معرفی کرده است. برای مشتریای که پرداخت کامل قیمت در همان روز دشوار است، فروشگاه دوم یک گزینه بیشتر برای تکمیل خرید ایجاد کرده است.
البته صرفاً نوشتن عبارت «فروش اقساطی داریم» کافی نیست. مشتری باید شرایط کلی، مسیر ثبت درخواست و مراحل بررسی را بهراحتی متوجه شود.
3. میانگین مبلغ خرید مشتری میتواند بیشتر شود
در فروش نقدی، مشتری ممکن است انتخاب خود را به کالاهایی محدود کند که دقیقاً در بودجه نقدی فعلی او قرار دارند. در شرایط اقساطی، در صورت تأیید اعتبار و متناسب بودن مبلغ اقساط با توان پرداخت، ممکن است امکان انتخاب محصولی با امکانات یا کیفیت بهتر فراهم شود.
این موضوع میتواند روی Average Order Value یا میانگین ارزش سفارش اثر بگذارد؛ اما فروشنده نباید مشتری را به ایجاد تعهد مالی بالاتر از توان بازپرداخت او تشویق کند.
4. فروشگاه به گروه جدیدی از مشتریان دسترسی پیدا میکند
همه مشتریان فروشگاه در یک وضعیت مالی قرار ندارند. برخی ترجیح میدهند حتی در صورت داشتن نقدینگی، مبلغ خرید را در چند مرحله پرداخت کنند و منابع مالی خود را برای هزینههای دیگر حفظ کنند.
برخی دیگر نیز بدون امکان پرداخت مرحلهای اساساً قادر به انجام خرید نیستند. بنابراین فروش اقساطی میتواند بازار قابل دسترس فروشگاه را گستردهتر کند.
5. شرایط پرداخت میتواند به مزیت رقابتی تبدیل شود
در بسیاری از بازارها تفاوت قیمت فروشندگان چندان زیاد نیست. در چنین شرایطی، تجربه خرید، خدمات پس از فروش، اعتماد و روش پرداخت میتوانند روی تصمیم مشتری اثر بگذارند.
اگر فروشگاه بتواند یک مسیر مشخص و قابل فهم برای خرید اقساطی ایجاد کند، این امکان میتواند به یکی از مزیتهای رقابتی آن تبدیل شود.
چه فروشگاههایی بیشتر از فروش اقساطی استفاده میکنند؟
این مدل برای کسبوکارهایی جذابتر است که مبلغ محصولات یا خدمات آنها نسبتاً بالاست و مشتری برای خرید نیاز به برنامهریزی مالی دارد.
| نوع کسبوکار | دلیل مناسب بودن فروش اقساطی |
|---|---|
| موبایل و کالای دیجیتال | قیمت نسبتاً بالای بسیاری از گوشیها، لپتاپها و تجهیزات دیجیتال |
| لوازم خانگی | مبلغ بالای سبد خرید مخصوصاً هنگام خرید چند کالا |
| مبلمان و دکوراسیون | هزینه قابلتوجه خرید یا تعویض تجهیزات منزل |
| طلا و کالاهای باارزش | نیاز مشتری به مدیریت بهتر پرداخت |
| خدمات و تجهیزات تخصصی | امکان پرداخت مرحلهای هزینههای بالاتر |
برای مشاهده نمونه کسبوکارهایی که در شبکه قسطینه فعالیت دارند، میتوانید فروشگاههای طرف قرارداد قسطینه
را بررسی کنید.
فروش نقدی یا اقساطی؛ کدام برای فروشگاه بهتر است؟
قرار نیست فروش اقساطی جایگزین کامل فروش نقدی شود. در بسیاری از کسبوکارها، بهترین مدل این است که مشتری بر اساس شرایط خود بین روشهای مختلف پرداخت انتخاب داشته باشد.
| معیار | فروش نقدی | فروش اقساطی |
|---|---|---|
| دامنه مشتری | مشتریان دارای نقدینگی کافی | امکان جذب مشتریان متقاضی پرداخت مرحلهای |
| پیچیدگی اجرا | کم | نیازمند فرایند ثبت و بررسی |
| ریسک وصول | عملاً وجود ندارد | وابسته به مدل اعتبارسنجی و همکاری |
| ارزش خرید | محدود به بودجه نقدی فعلی مشتری | امکان انتخاب گزینه مناسبتر در سقف اعتبار تأییدشده |
آیا فروش اقساطی همیشه باعث افزایش فروش میشود؟
خیر. هیچ تضمینی وجود ندارد که صرف اضافهکردن یک طرح اقساطی، فروش را افزایش دهد. نتیجه به طراحی فرایند و تجربه مشتری بستگی دارد.
موارد زیر میتوانند نتیجه فروش اقساطی را ضعیف کنند:
- مبهم بودن مبلغ نهایی خرید
- نامشخص بودن تعداد و مبلغ اقساط
- فرایند طولانی و پیچیده درخواست
- عدم توضیح صحیح شرایط توسط فروشنده
- وعده قطعی دریافت اعتبار قبل از بررسی
- انتخاب نامناسب محصول برای فروش اعتباری
- نبود فرایند مشخص برای پیگیری پرونده مشتری
ریسک فروش اقساطی مستقیم برای فروشگاه چیست؟
اگر فروشگاه تصمیم بگیرد تمام فرایند فروش اعتباری را خودش مدیریت کند، باید موضوعاتی مثل بررسی اعتبار مشتری، دریافت ضمانت، قرارداد، کنترل اسناد، سررسید اقساط و پیگیری مطالبات را نیز مدیریت کند.
- عدم پرداخت یا تأخیر مشتری در پرداخت
- اعتبارسنجی ناقص
- قرارداد نامناسب
- صرف زمان زیاد برای پیگیری اقساط
- افزایش بار اجرایی کارکنان فروشگاه
- ایجاد اختلاف با مشتری در صورت مبهم بودن شرایط
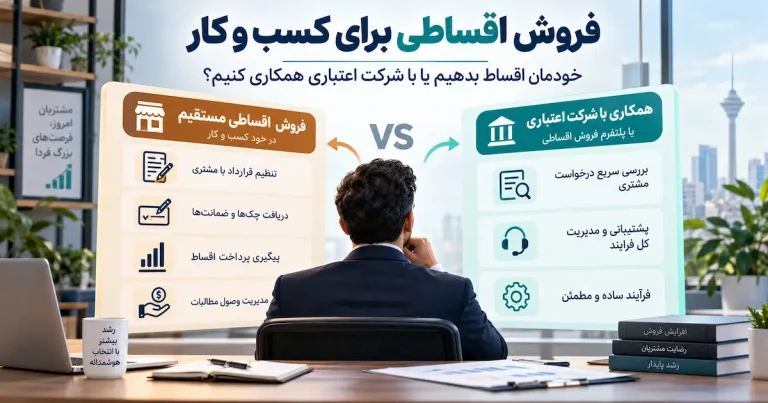
فروشگاه خودش اقساط بدهد یا با یک مجموعه اعتباری همکاری کند؟
دو مسیر کلی وجود دارد. در روش اول، فروشگاه زیرساخت فروش اقساطی را خودش ایجاد میکند. در این حالت مدیریت قرارداد، ضمانت، اعتبارسنجی و پیگیری پرداختها نیز بر عهده خود مجموعه خواهد بود.
در روش دوم، فروشگاه با مجموعهای فعال در حوزه خرید اعتباری همکاری میکند و درخواستهای مشتری از طریق فرایند تعریفشده آن مجموعه ثبت و بررسی میشود.
برای کسبوکاری که نمیخواهد تمام زیرساخت اجرایی را از صفر ایجاد کند، بررسی مدل همکاری میتواند منطقیتر باشد.
اگر میخواهید امکان فروش اقساطی را به کسبوکار خود اضافه کنید، میتوانید شرایط، مراحل و نحوه همکاری با قسطینه را بررسی کنید.
مراحل شروع فروش اقساطی برای یک فروشگاه
۱. شناسایی کالاهای مناسب
ابتدا مشخص کنید کدام محصولات بیشترین درخواست خرید اعتباری را دارند.
۲. انتخاب مدل فروش اقساطی
تصمیم بگیرید فرایند را بهصورت مستقل مدیریت میکنید یا با یک مجموعه اعتباری همکاری خواهید کرد.
۳. مشخص کردن شرایط برای مشتری
شرایط درخواست و مراحل بررسی باید قبل از خرید برای مشتری روشن باشد.
۴. آموزش تیم فروش
کارکنان باید بتوانند شرایط را دقیق توضیح دهند و از ارائه وعده تأیید قطعی اعتبار خودداری کنند.
۵. اندازهگیری نتیجه
تعداد درخواستها، خریدهای تکمیلشده، میانگین مبلغ سفارش و نرخ تبدیل را با دوره قبل مقایسه کنید.
چطور بفهمیم فروش اقساطی واقعاً فروش ما را بیشتر کرده است؟
برای ارزیابی نتیجه، فقط تعداد درخواستهای اقساطی را بررسی نکنید. شاخصهای زیر تصویر دقیقتری از عملکرد ایجاد میکنند:
- Conversion Rate: چند درصد از مشتریان به خریدار تبدیل شدهاند؟
- Average Order Value: میانگین مبلغ هر خرید تغییر کرده است؟
- تعداد مشتری جدید: چند مشتری به دلیل امکان خرید اقساطی وارد شدهاند؟
- نرخ تکمیل پرونده: چند درخواست به خرید واقعی منجر شده است؟
- Repeat Purchase: آیا مشتریان اعتباری برای خرید بعدی بازگشتهاند؟
نماینده فروش اقساطی شدن چگونه است؟
اگر به جای راهاندازی مستقل زیرساخت اعتباری، قصد همکاری با یک مجموعه فعال در این حوزه را دارید، بهتر است ابتدا شرایط، مراحل و مسئولیتهای نماینده را بشناسید.
در راهنمای چطور نماینده فروش اقساطی شویم؟ مراحل کلی شروع همکاری، کسبوکارهای مناسب و نکاتی که پیش از ثبت درخواست باید بدانید توضیح داده شده است.
قبل از اضافه کردن فروش اقساطی این 8 سؤال را پاسخ دهید
✓ کدام محصولات ما برای فروش اعتباری مناسباند؟
✓ مشتریان ما بیشتر برای چه مبالغی درخواست اقساط دارند؟
✓ اعتبارسنجی مشتری توسط چه کسی انجام میشود؟
✓ مسئولیت پیگیری پرونده با چه کسی است؟
✓ فروشگاه چگونه و در چه مرحلهای تسویه میشود؟
✓ شرایط نهایی خرید چگونه به مشتری اعلام میشود؟
✓ در صورت رد درخواست مشتری چه اتفاقی میافتد؟
✓ عملکرد این روش را با چه KPIهایی اندازهگیری میکنیم؟
سؤالات متداول درباره افزایش فروش با فروش اقساطی
آیا فروش اقساطی واقعاً باعث افزایش فروش میشود؟
میتواند باعث افزایش فروش شود، اما نتیجه قطعی نیست. میزان اثر به نیاز مشتریان، شرایط پرداخت، تجربه ثبت درخواست، اعتبارسنجی و کیفیت اجرای فرایند بستگی دارد.
فروش اقساطی برای چه فروشگاههایی مناسبتر است؟
کسبوکارهایی که محصولات یا خدمات با مبلغ بالاتر دارند، مانند موبایل، کالای دیجیتال، لوازم خانگی، مبلمان و برخی خدمات تخصصی، معمولاً ظرفیت بیشتری برای استفاده از پرداخت اقساطی دارند.
آیا فروش اقساطی باعث افزایش مبلغ سبد خرید میشود؟
ممکن است مشتری در صورت تأیید اعتبار بتواند محصولی با ارزش بالاتر انتخاب کند؛ اما مبلغ خرید و اقساط باید متناسب با توان بازپرداخت او باشد.
فروشگاه باید خودش مشتری را اعتبارسنجی کند؟
این موضوع به مدل فروش بستگی دارد. در فروش اقساطی مستقل، مسئولیت بررسی مشتری با فروشگاه است؛ اما در مدل همکاری، بررسی درخواست میتواند مطابق فرایند مجموعه اعتباری انجام شود.
چطور فروش اقساطی را به فروشگاه اضافه کنیم؟
میتوانید زیرساخت اعتبارسنجی و وصول را بهصورت مستقل راهاندازی کنید یا شرایط همکاری با یک مجموعه ارائهدهنده خدمات خرید اعتباری را بررسی کنید.
جمعبندی
فروش اقساطی زمانی میتواند به رشد واقعی فروش کمک کند که یک مسئله مشخص مشتری را حل کند: ناتوانی یا عدم تمایل به پرداخت کل مبلغ در یک مرحله. کاهش این مانع میتواند شانس تکمیل خرید، جذب مشتری جدید و فروش کالاهای باارزشتر را افزایش دهد.
در مقابل، فروش اقساطی بدون اعتبارسنجی، قرارداد، شرایط شفاف و فرایند مشخص میتواند برای فروشگاه هزینه و ریسک ایجاد کند. بنابراین قبل از شروع باید مشخص شود چه کسی مشتری را بررسی میکند، نحوه تسویه چگونه است و هر طرف چه مسئولیتی دارد.
شرایط همکاری با قسطینه، مراحل دریافت نمایندگی و نحوه شروع فعالیت را بررسی کنید.