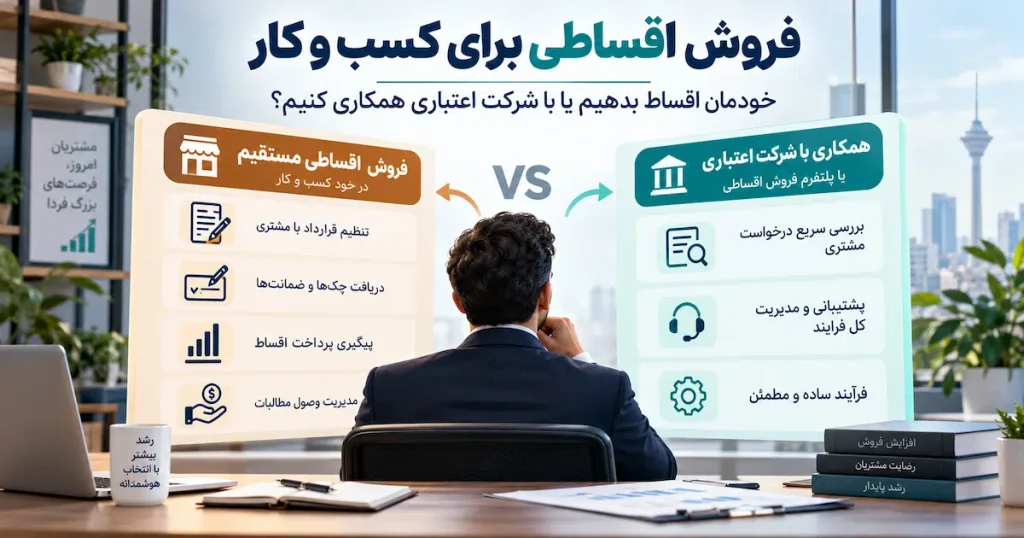
اگر صاحب فروشگاه یا کسب و کاری هستید و می خواهید امکان پرداخت اقساطی را به مشتریان خود اضافه کنید، احتمالاً با یک تصمیم مهم روبه رو می شوید: فروش اقساطی را خودمان مدیریت کنیم یا با یک شرکت و مجموعه اعتباری همکاری کنیم؟
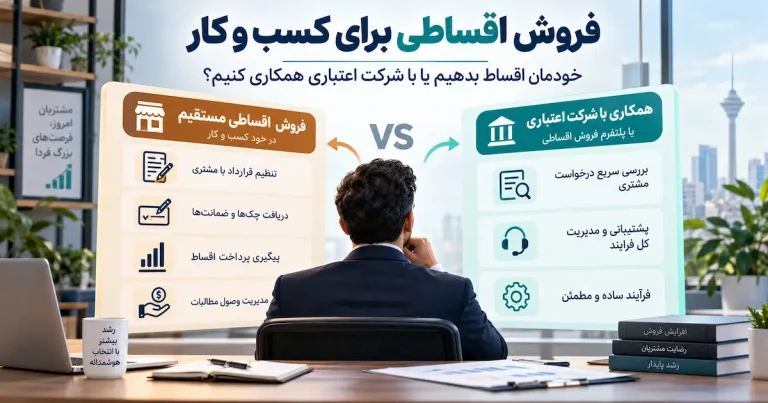
هر دو روش می توانند قابل اجرا باشند، اما ساختار عملیاتی آنها تفاوت زیادی دارد. در فروش مستقیم، کسب و کار باید درباره اعتبارسنجی مشتری، قرارداد، دریافت تضامین، پیگیری اقساط، مطالبات معوق، حسابداری و پشتیبانی تصمیم بگیرد. در مدل همکاری با مجموعه اعتباری، بخشی از این فرایند طبق زیرساخت و قرارداد مجموعه همکار انجام می شود.
بنابراین انتخاب فقط بین «اقساط دادن یا ندادن» نیست؛ بلکه باید مشخص کنید کسب و کار شما تا چه اندازه آمادگی مدیریت یک فرایند مالی و اعتباری را دارد. در این مقاله دو روش را از نظر هزینه، نیروی انسانی، اعتبارسنجی، وصول، نقدینگی، تجربه مشتری و قابلیت توسعه مقایسه می کنیم.
اگر کسب و کار شما زیرساخت اعتبارسنجی، قرارداد، حسابداری، وصول مطالبات و نیروی کافی برای مدیریت پرونده های اقساطی دارد، فروش مستقیم می تواند قابل بررسی باشد. اما اگر هدف اصلی شما اضافه کردن خرید اعتباری به فرایند فروش بدون ساخت یک سیستم مستقل از ابتدا است، همکاری با یک مجموعه اعتباری می تواند گزینه ساده تری برای بررسی باشد.
فروش مستقیم اقساطی یعنی چه؟
در فروش مستقیم، خود فروشگاه یا شرکت شرایط خرید اقساطی را تعریف می کند و بخش اصلی فرایند مالی نیز تحت مدیریت همان کسب و کار قرار می گیرد.
برای مثال فروشگاه تصمیم می گیرد چه مشتریانی واجد شرایط باشند، چند ماه فرصت بازپرداخت داشته باشند، چه تضمینی دریافت شود، قرارداد چگونه تنظیم شود و در صورت تأخیر مشتری چه اقدامی انجام شود.
در ظاهر این مدل ساده به نظر می رسد؛ اما با افزایش تعداد مشتریان، مدیریت پرونده ها می تواند به یک فعالیت مستقل داخل کسب و کار تبدیل شود.
فروش مستقیم اقساطی چه زیرساختی نیاز دارد؟
قبل از شروع، بهتر است فروشنده فقط به افزایش فروش فکر نکند و هزینه عملیاتی پشت این روش را نیز ببیند.
مشخص کردن روش ارزیابی توان بازپرداخت و شرایط مشتری.
تهیه قرارداد و تعیین تعهدات خریدار و فروشنده.
ثبت سررسیدها، پرداخت ها و مانده بدهی مشتری.
مدیریت پرونده هایی که پرداخت آنها با تأخیر مواجه می شود.
همکاری با شرکت اعتباری چگونه کار می کند؟
در مدل دوم، فروشگاه به جای طراحی تمام اجزای سیستم از ابتدا، با مجموعه ای همکاری می کند که یک فرایند مشخص برای ثبت و بررسی درخواست های خرید اعتباری دارد.
نقش دقیق هر طرف باید در قرارداد همکاری مشخص شود. ممکن است فروشگاه وظیفه معرفی خدمات و هدایت مشتری را داشته باشد و مراحل بررسی پرونده از مسیر مجموعه اعتباری انجام شود.
در قسطینه نیز مسیر همکاری به این شکل طراحی شده که فروشگاه بتواند درخواست مشتریان متقاضی خرید اعتباری را از طریق فرایند مشخص ثبت و پیگیری کند و لازم نباشد برای شروع، یک سیستم مستقل و پیچیده اعتبارسنجی ایجاد کند.
اگر ابتدا می خواهید با مدل عمومی اجرای این فرایند آشنا شوید، راهنمای فروش اقساطی برای فروشگاه را نیز مطالعه کنید.
فروش مستقیم یا شرکت اعتباری؛ مقایسه دو روش
| موضوع | فروش مستقیم اقساطی | همکاری با مجموعه اعتباری |
|---|---|---|
| طراحی فرایند | بر عهده کسب و کار | بر اساس زیرساخت مجموعه همکار |
| اعتبارسنجی | کسب و کار باید روش خود را تعریف کند | طبق فرایند مجموعه اعتباری |
| قرارداد مشتری | نیازمند طراحی و مدیریت داخلی | ساختار آن به مدل همکاری بستگی دارد |
| پیگیری اقساط | بر عهده سیستم داخلی فروشگاه | مسئولیت طرفین باید در قرارداد مشخص شود |
| نیروی انسانی | با افزایش پرونده ها بیشتر می شود | بخشی از فرایند از مسیر زیرساخت همکار انجام می شود |
| کنترل فرایند | کنترل مستقیم بیشتر | وابسته به قرارداد و سیستم ارائه دهنده |
| سرعت راه اندازی | وابسته به آماده سازی زیرساخت داخلی | پس از تکمیل شرایط همکاری |
| مقیاس پذیری | نیازمند توسعه سیستم داخلی | وابسته به ظرفیت و شرایط مجموعه همکار |
اعتبارسنجی مشتری؛ اولین تفاوت جدی دو مدل
یکی از مهم ترین بخش های فروش اقساطی این است که کسب و کار مشخص کند درخواست چه مشتریانی را قبول می کند.
اگر فروشگاه خودش اقساط ارائه کند، باید پاسخ سؤال هایی مانند موارد زیر را داشته باشد:
- چه اطلاعاتی از مشتری دریافت شود؟
- توان بازپرداخت چگونه بررسی شود؟
- سقف خرید هر مشتری چقدر باشد؟
- چه تضمینی دریافت شود؟
- درخواست چه افرادی رد شود؟
- اطلاعات و مدارک مشتری چگونه نگهداری شوند؟
با افزایش تعداد درخواست ها، تصمیم گیری دستی می تواند وقت گیر و غیرقابل توسعه شود.
در همکاری با یک مجموعه اعتباری، ارزیابی درخواست در مسیر تعریف شده همان مجموعه انجام می شود و فروشگاه براساس نتیجه فرایند، خرید مشتری را ادامه می دهد.
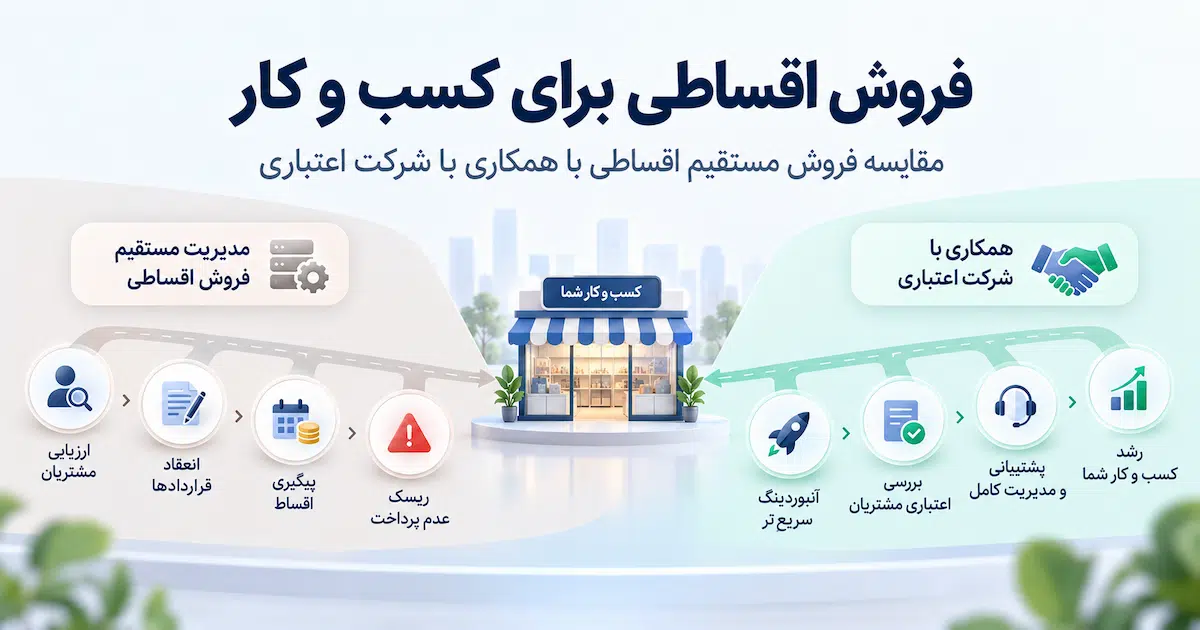
ریسک عدم پرداخت اقساط بر عهده چه کسی است؟
این سؤال یکی از مهم ترین موضوعاتی است که فروشگاه باید پیش از شروع همکاری پاسخ آن را بداند.
در فروش مستقیم، چون قرارداد مالی مستقیماً توسط کسب و کار مدیریت می شود، فروشگاه باید برای تأخیر یا عدم پرداخت مشتری نیز فرایند مشخصی داشته باشد.
اما در همکاری با یک شرکت اعتباری نمی توان به شکل عمومی گفت «تمام ریسک بر عهده شرکت است». نحوه تقسیم مسئولیت، وصول مطالبات، تسویه و پیامدهای عدم پرداخت باید دقیقاً از قرارداد همان سرویس استخراج شود.
اگر مشتری اقساط خود را پرداخت نکند، مسئولیت فروشگاه چیست؟ زمان و شرایط تسویه چگونه است؟ پیگیری مطالبات توسط چه طرفی انجام می شود؟ این سه سؤال را حتماً قبل از شروع همکاری روشن کنید.
مدیریت چک و اقساط در فروش مستقیم
اگر کسب و کار تصمیم بگیرد خودش فروش اقساطی انجام دهد، دریافت چک فقط یکی از قسمت های فرایند است.
فروشگاه باید بتواند سررسیدها را ثبت کند، وضعیت پرداخت را کنترل کند، مشتریان دارای تأخیر را شناسایی کند و اطلاعات هر پرونده را به شکل منظم نگهداری کند.
با چند مشتری شاید بتوان این کار را به شکل دستی مدیریت کرد؛ اما با افزایش حجم فروش، فایل اکسل یا یادداشت های پراکنده ممکن است دیگر کافی نباشند.
هزینه واقعی فروش اقساطی فقط پول نیست
هنگام مقایسه دو روش، فقط کارمزد احتمالی سرویس اعتباری را در یک سمت جدول قرار ندهید. فروش مستقیم نیز هزینه های آشکار و پنهان دارد.
✓ زمان کارکنان برای بررسی پرونده
✓ هزینه طراحی و نگهداری سیستم مدیریت اقساط
✓ امور قراردادی و حقوقی
✓ حسابداری و مغایرت گیری
✓ پیگیری سررسیدها
✓ مدیریت مطالبات دارای تأخیر
✓ پاسخ گویی به مشتریان
✓ هزینه توسعه فرایند با افزایش تعداد مشتریان
بنابراین برای تصمیم درست باید هزینه کل عملیات را مقایسه کنید، نه فقط یک عدد در قرارداد همکاری.
تأثیر هر روش بر نقدینگی کسب و کار
نقدینگی برای بسیاری از فروشگاه ها مهم تر از میزان فروش اسمی است. ممکن است فروش بالا باشد اما اگر بخش زیادی از سرمایه برای مدت طولانی در مطالبات مشتریان باقی بماند، خرید موجودی جدید دشوار شود.
در فروش مستقیم، فروشگاه باید اثر اقساط بلندمدت بر گردش مالی خود را محاسبه کند.
در همکاری با شرکت اعتباری نیز باید زمان، شرایط و نحوه تسویه با فروشگاه را دقیقاً از قرارداد بررسی کرد و هیچ الگوی واحدی را برای تمام ارائه دهندگان فرض نکرد.
کنترل بیشتر یا عملیات ساده تر؟
مزیت مهم فروش مستقیم، کنترل بیشتر کسب و کار روی شرایط است. فروشگاه می تواند قواعد داخلی خودش را طراحی کند و مشتریان را براساس سیاست خود بررسی کند.
اما همین کنترل بیشتر، مسئولیت بیشتری نیز ایجاد می کند.
در مقابل، همکاری با مجموعه اعتباری ممکن است بخشی از آزادی فروشگاه را به چارچوب و شرایط سرویس وابسته کند، اما می تواند نیاز به طراحی برخی زیرساخت ها از صفر را کاهش دهد.
استفاده از زیرساخت همکار = وابستگی بیشتر به شرایط و قرارداد سرویس
تجربه مشتری در کدام مدل بهتر است؟
مشتری معمولاً علاقه ای به ساختار پشت صحنه ندارد. برای او مهم است که بداند چگونه درخواست بدهد، چقدر باید منتظر بماند، چه شرایطی دارد و در چه مرحله ای قرار گرفته است.
بنابراین هر روشی را انتخاب می کنید باید مسیر مشتری ساده باشد:
←
ثبت درخواست
←
بررسی شرایط
←
اعلام نتیجه
←
تکمیل خرید
پیچیده شدن این مسیر می تواند باعث شود مزیت فروش اقساطی به یک مانع جدید برای Conversion تبدیل شود.
چه کسب و کاری بهتر است فروش مستقیم اقساطی را بررسی کند؟
فروش مستقیم می تواند برای کسب و کاری قابل بررسی باشد که از قبل زیرساخت مالی و حقوقی مناسبی دارد و تعداد یا نوع مشتریان آن امکان مدیریت داخلی پرونده ها را فراهم می کند.
فروشگاه تیم مالی و حسابداری مناسبی دارد.
فرایند اعتبارسنجی داخلی تعریف شده است.
نحوه دریافت تضمین مشخص است.
سیستم پیگیری سررسیدها وجود دارد.
کسب و کار توان مدیریت مطالبات را دارد.
حجم پرونده ها قابل مدیریت است.
چه کسب و کاری بهتر است همکاری با شرکت اعتباری را بررسی کند؟
اگر تخصص اصلی کسب و کار شما فروش کالا یا خدمات است و نمی خواهید یک واحد مستقل برای مدیریت فرایندهای اعتباری ایجاد کنید، استفاده از زیرساخت یک مجموعه دیگر می تواند ارزش بررسی بیشتری داشته باشد.
این موضوع به خصوص برای فروشگاه هایی اهمیت دارد که می خواهند فروش اقساطی را سریع تر آزمایش کنند و ابتدا میزان تقاضای مشتریان خود را بسنجند.
فروشگاه های حضوری، آنلاین و کسب و کارهای حوزه هایی مثل موبایل و لوازم خانگی می توانند بسته به شرایط خود این مدل را بررسی کنند.
مثال: یک موبایل فروشی کدام روش را انتخاب کند؟
فرض کنید یک موبایل فروشی روزانه با مشتریانی روبه رو می شود که قصد خرید گوشی دارند اما امکان پرداخت کامل مبلغ را ندارند.
اگر فروشگاه بخواهد خودش اقساط بدهد، باید مشتری را ارزیابی کند، شرایط پرداخت تعیین کند، تضامین را دریافت کند، سررسیدها را ثبت کند و اقساط را پیگیری کند.
اگر تعداد مشتریان زیاد شود، این فرایند می تواند بخش قابل توجهی از زمان فروشنده را بگیرد.
مسیر دیگر این است که فروشگاه با یک مجموعه اعتباری همکاری کند و مشتری متقاضی را وارد فرایند مشخص درخواست و بررسی کند.
برای جزئیات مختص این صنف، راهنمای فروش اقساطی برای فروشگاه موبایل را بخوانید.
مثال: فروشگاه لوازم خانگی چه تفاوتی دارد؟
در لوازم خانگی، مبلغ سفارش معمولاً بالاتر است و علاوه بر اعتبار مشتری، موجودی، تغییر قیمت، حمل و تحویل نیز اهمیت دارند.
در فروش مستقیم، فروشگاه باید گردش نقدی ناشی از اقساط چندماهه را هم در کنار هزینه تأمین موجودی محاسبه کند.
اگر در این حوزه فعالیت می کنید، راهنمای تخصصی فروش اقساطی برای فروشگاه لوازم خانگی را نیز مطالعه کنید.
برای فروشگاه اینترنتی کدام مدل مناسب تر است؟
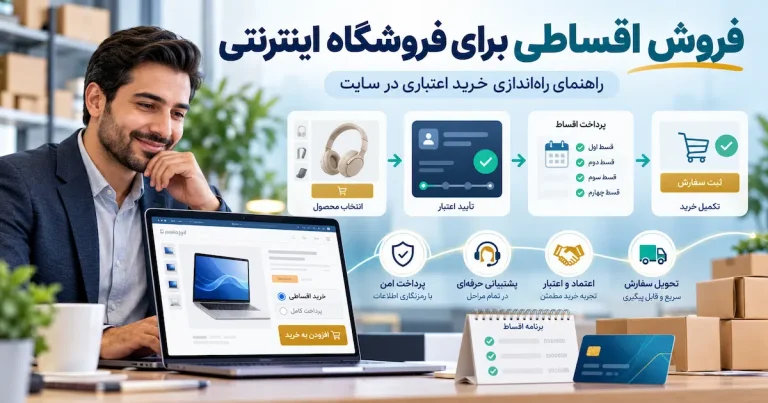
در فروشگاه اینترنتی علاوه بر مسائل مالی، اتصال فرایند اعتباری به تجربه خرید سایت نیز اهمیت پیدا می کند.
CTA خرید اقساطی، صفحه محصول، سبد خرید، موجودی، وضعیت سفارش و برگشت کاربر بعد از بررسی اعتبار باید هماهنگ باشند.
جزئیات این موضوع را در مقاله فروش اقساطی برای فروشگاه اینترنتی توضیح داده ایم.
قبل از انتخاب شرکت اعتباری چه سؤال هایی بپرسیم؟
صرف اینکه یک مجموعه امکان فروش اقساطی ارائه می کند برای انتخاب کافی نیست. قبل از قرارداد، مدل همکاری را از چند زاویه بررسی کنید.
۱. مشتری از چه مسیری درخواست خود را ثبت می کند؟
۲. اعتبارسنجی چگونه انجام می شود؟
۳. فروشگاه چه مسئولیتی در پرونده مشتری دارد؟
۴. مسئولیت وصول اقساط چگونه تقسیم می شود؟
۵. شرایط و زمان تسویه با فروشگاه چیست؟
۶. هزینه یا کارمزد همکاری چگونه محاسبه می شود؟
۷. لغو و مرجوعی سفارش چگونه مدیریت می شود؟
۸. چه گروه های کالایی قابل ارائه هستند؟
۹. چه آموزش و پشتیبانی به فروشگاه ارائه می شود؟
۱۰. شرایط فسخ یا پایان همکاری چیست؟
یک اشتباه مهم: فقط نرخ یا کارمزد را مقایسه نکنید
گاهی فروشگاه هنگام انتخاب سرویس فقط به عدد هزینه همکاری نگاه می کند؛ در حالی که یک سرویس ارزان تر اگر فرایند پیچیده، پشتیبانی ضعیف یا Conversion پایین داشته باشد، ممکن است در عمل انتخاب مناسبی نباشد.
بهتر است مجموعه این عوامل را کنار هم قرار دهید:
- هزینه همکاری
- سرعت و سادگی فرایند
- کیفیت پشتیبانی
- شفافیت قرارداد
- شرایط تسویه
- تجربه مشتری
- تناسب سرویس با نوع کسب و کار
چطور تصمیم بگیریم؟
| اگر پاسخ شما بله است… | روش قابل بررسی |
|---|---|
| سیستم اعتبارسنجی و مدیریت مالی داخلی داریم. | فروش مستقیم |
| توان پیگیری تعداد زیادی پرونده را داریم. | فروش مستقیم |
| نمی خواهیم از ابتدا زیرساخت اعتبارسنجی بسازیم. | همکاری با سرویس اعتباری |
| می خواهیم ابتدا تقاضای فروش اقساطی را آزمایش کنیم. | بررسی همکاری با سرویس اعتباری |
| کنترل کامل شرایط برای ما اولویت اصلی است. | فروش مستقیم |
| تمرکز تیم باید روی فروش باشد، نه مدیریت پرونده مالی. | همکاری با سرویس اعتباری |
بعد از راه اندازی چه KPIهایی را اندازه بگیریم؟
فرقی نمی کند کدام مدل را انتخاب کنید؛ بدون اندازه گیری نمی توانید بفهمید فروش اعتباری واقعاً به کسب و کار کمک کرده یا فقط فرایند جدیدی به عملیات اضافه کرده است.
فروش اقساطی واقعاً باعث افزایش فروش می شود؟
وجود یک روش پرداخت منعطف می تواند بخشی از مشتریانی را که به دلیل محدودیت پرداخت نقدی خرید را متوقف می کنند، دوباره وارد مسیر تصمیم گیری کند.
اما افزایش فروش به عوامل دیگری مثل قیمت، موجودی، تجربه مشتری، نرخ تأیید، شرایط خرید و کیفیت پشتیبانی نیز وابسته است.
برای بررسی کامل این موضوع، مقاله افزایش فروش با فروش اقساطی را بخوانید.
سؤالات متداول
فروش اقساطی مستقیم بهتر است یا همکاری با شرکت اعتباری؟
پاسخ به زیرساخت و هدف کسب و کار بستگی دارد. اگر سیستم اعتبارسنجی، حسابداری، قرارداد و وصول دارید، فروش مستقیم قابل بررسی است. اگر نمی خواهید این زیرساخت ها را از ابتدا ایجاد کنید، همکاری با مجموعه اعتباری می تواند گزینه دیگری باشد.
آیا در همکاری با شرکت اعتباری ریسک عدم پرداخت کاملاً حذف می شود؟
نمی توان چنین ادعای عمومی کرد. مسئولیت وصول و ریسک مالی به ساختار قرارداد هر مجموعه بستگی دارد و باید قبل از شروع همکاری به صورت دقیق بررسی شود.
آیا فروشگاه باید خودش مشتری را اعتبارسنجی کند؟
در فروش مستقیم، کسب و کار باید روش بررسی مشتری را مشخص کند. در همکاری با مجموعه اعتباری، درخواست مشتری طبق فرایند تعریف شده آن مجموعه بررسی می شود.
آیا فروشگاه اینترنتی هم می تواند از سرویس فروش اعتباری استفاده کند؟
بله، فروشگاه اینترنتی نیز می تواند امکان خرید اعتباری را به فرایند خود اضافه کند؛ اما نحوه اتصال به سایت و مدیریت سفارش باید براساس سرویس مورد استفاده طراحی شود.
قبل از همکاری با شرکت اعتباری مهم ترین موضوع چیست؟
شرایط قرارداد، نحوه تسویه، مسئولیت اعتبارسنجی و وصول، هزینه همکاری، نحوه لغو سفارش و پشتیبانی از مهم ترین مواردی هستند که باید بررسی شوند.
جمع بندی؛ کدام روش برای کسب و کار شما مناسب تر است؟
در فروش اقساطی برای کسب و کار یک پاسخ واحد برای همه فروشگاه ها وجود ندارد. فروش مستقیم کنترل بیشتری ایجاد می کند، اما به زیرساخت، نیروی انسانی و مدیریت مالی بیشتری نیز نیاز دارد.
همکاری با مجموعه اعتباری می تواند بخشی از پیچیدگی راه اندازی و مدیریت فرایند را کاهش دهد، اما شرایط آن باید از نظر قرارداد، تسویه، مسئولیت ها و هزینه همکاری به دقت بررسی شود.
بهترین تصمیم زمانی گرفته می شود که هزینه واقعی هر دو مدل را محاسبه کنید و ببینید کدام روش با اندازه، منابع، نوع مشتری و هدف رشد کسب و کار شما هماهنگ تر است.
می خواهید بدون ساخت یک سیستم اعتباری از صفر، فروش اقساطی را بررسی کنید؟
اگر فروشگاه یا کسب و کار دارید، شرایط همکاری با قسطینه را بررسی کنید تا مشخص شود این مدل برای فعالیت شما مناسب است یا خیر.