اگر فروشگاهی امکان خرید اقساطی یا اعتباری را به مشتریان خود ارائه کند، معمولاً در ساختار خدمات اعتباری به آن پذیرنده فروش اقساطی گفته میشود. پذیرنده میتواند یک فروشگاه حضوری، فروشگاه اینترنتی یا کسبوکاری باشد که کالا یا خدمت خود را از طریق یک سیستم خرید اعتباری به مشتری ارائه میکند.
اما پذیرنده شدن فقط به معنای نصب یک گزینه «خرید اقساطی» نیست. فروشگاه باید بداند درخواست مشتری چگونه ثبت میشود، چه کسی اعتبارسنجی را انجام میدهد، نتیجه درخواست چگونه اعلام میشود و مسئولیت فروشگاه در این مسیر چیست. در ادامه این موضوع را مرحلهبهمرحله بررسی میکنیم.
پذیرنده فروش اقساطی کسبوکاری است که امکان خرید کالا یا خدمات از طریق یک فرایند اعتباری یا اقساطی را برای مشتری فراهم میکند. فروشگاه برای پذیرنده شدن معمولاً باید اطلاعات کسبوکار خود را ثبت کند، شرایط همکاری را بپذیرد و پس از بررسی و تأیید، فرایند فروش اعتباری را طبق ساختار مجموعه ارائهدهنده اعتبار اجرا کند.
پذیرنده فروش اقساطی دقیقاً چیست؟
در سادهترین تعریف، پذیرنده همان فروشگاه یا کسبوکاری است که مشتری میتواند کالا یا خدمت آن را با استفاده از اعتبار یا پرداخت اقساطی خریداری کند.
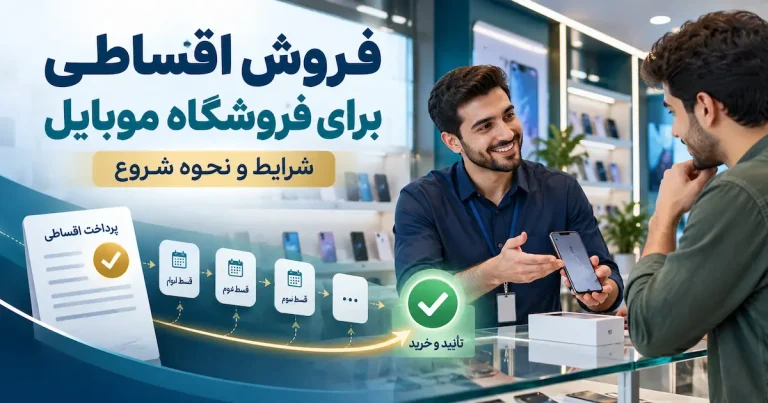
برای مثال اگر مشتری وارد یک فروشگاه موبایل شود و بتواند پس از طی مراحل بررسی اعتبار، گوشی موردنظر خود را بهصورت اقساطی خریداری کند، آن فروشگاه میتواند در شبکه فروش اعتباری بهعنوان «پذیرنده» فعالیت کند.
در مدلهای جدید خرید اعتباری یا BNPL، فروشگاه بیشتر روی فروش و ارائه محصول تمرکز میکند و بررسی درخواست مشتری بر اساس فرایند مجموعه اعتباری انجام میشود.
پذیرنده خرید اعتباری چه کاری انجام میدهد؟
وظیفه پذیرنده این نیست که لزوماً خودش تبدیل به مؤسسه اعتبارسنجی یا شرکت مالی شود. نقش اصلی فروشگاه این است که امکان خرید اعتباری را در فرایند فروش خود قرار دهد و مشتری واجد شرایط را از مسیر تعریفشده راهنمایی کند.
فروشنده به مشتری اطلاع میدهد که امکان درخواست خرید اعتباری وجود دارد.
مشتری باید بداند درخواست را از چه مسیری ثبت کند و مراحل بررسی چگونه است.
پس از تأیید درخواست، فروش طبق فرایند تعریفشده انجام میشود.
تفاوت پذیرنده فروش اقساطی با نماینده فروش اقساطی چیست؟
این دو عبارت در عمل ممکن است به جای یکدیگر استفاده شوند، اما از نظر مفهومی کاملاً یکسان نیستند.
| موضوع | پذیرنده | نماینده |
|---|---|---|
| نقش اصلی | فروش کالا یا خدمت با امکان خرید اعتباری | همکاری در معرفی و اجرای خدمات فروش اقساطی |
| مخاطب | عمدتاً فروشگاه و ارائهدهنده خدمات | فروشگاه، مجموعه فروش یا فعال کسبوکار |
| هدف | ارائه امکان خرید اعتباری به مشتری | توسعه همکاری و ثبت درخواستهای فروش اقساطی |
اگر هدف شما مشخصاً دریافت نمایندگی و آشنایی با مسیر شروع همکاری است، راهنمای چطور نماینده فروش اقساطی شویم؟ را مطالعه کنید.
چه فروشگاههایی میتوانند پذیرنده اقساطی شوند؟
مناسب بودن یک کسبوکار برای فروش اعتباری بیش از هر چیز به نوع محصول، مبلغ خرید و تقاضای مشتریان بستگی دارد. معمولاً فروشگاههایی که کالا یا خدمات با مبلغ متوسط و بالا دارند، ظرفیت بیشتری برای استفاده از این روش دارند.
برای دیدن نمونههای واقعی میتوانید فروشگاههای طرف قرارداد قسطینه را بررسی کنید.
چرا فروشگاهها پذیرنده خرید اعتباری میشوند؟
مهمترین دلیل این است که بخشی از مشتریان ممکن است به کالا نیاز داشته باشند اما پرداخت کامل قیمت در همان لحظه برایشان امکانپذیر نباشد.
اضافه شدن گزینه خرید اعتباری میتواند یک روش پرداخت دیگر در اختیار مشتری قرار دهد و در بعضی کسبوکارها احتمال تکمیل خرید را افزایش دهد.
برای بررسی کاملتر اثر این مدل روی فروش میتوانید مقاله افزایش فروش با فروش اقساطی را بخوانید.
پذیرنده BNPL چیست؟
BNPL مخفف عبارت Buy Now, Pay Later به معنی «الان بخر، بعداً پرداخت کن» است. در این مدل، مشتری کالا یا خدمت را دریافت میکند و مبلغ خرید طبق شرایط اعتبار در آینده یا طی چند مرحله پرداخت میشود.
اصطلاح پذیرنده BNPL معمولاً به فروشگاهی گفته میشود که این روش پرداخت را برای مشتریان خود فعال کرده است.
BNPL نام یک مدل کلی خرید اعتباری است و شرایط اعتبار، تعداد اقساط، نحوه تسویه و مسئولیت طرفین در همه سرویسها یکسان نیست. فروشگاه باید قبل از شروع همکاری، شرایط همان ارائهدهنده را بررسی کند.
چگونه پذیرنده فروش اقساطی شویم؟
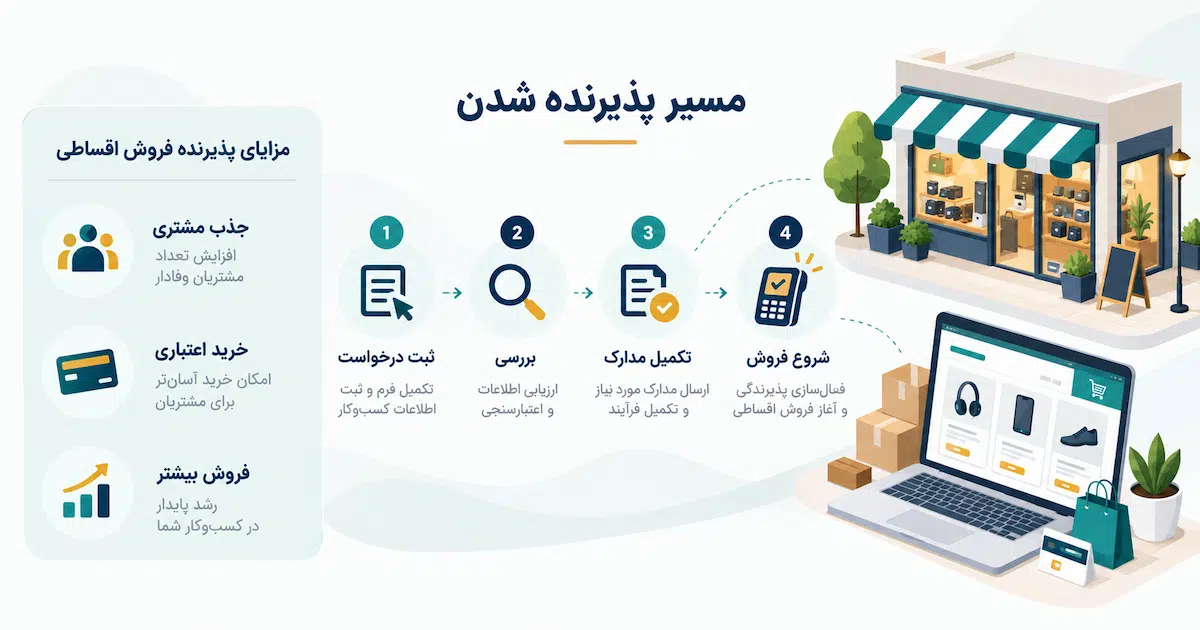
مسیر پذیرنده شدن بسته به مجموعه ارائهدهنده خدمات اعتباری متفاوت است، اما معمولاً چند مرحله اصلی وجود دارد.
۱. ثبت اطلاعات کسبوکار
فروشگاه اطلاعات اولیه شامل نوع فعالیت، مشخصات تماس و اطلاعات کسبوکار را ثبت میکند.
۲. بررسی اولیه
نوع فعالیت و امکان همکاری فروشگاه بررسی میشود.
۳. تکمیل مدارک
در صورت تأیید اولیه، مدارک لازم برای ادامه فرایند از فروشگاه دریافت میشود.
۴. قرارداد همکاری
تعهدات، نحوه فعالیت و شرایط همکاری میان طرفین مشخص میشود.
۵. فعالسازی و شروع فروش
پس از تکمیل مراحل، فروشگاه میتواند طبق فرایند تعریفشده درخواست خرید اعتباری مشتریان را ثبت یا هدایت کند.
برای ثبت نام پذیرنده چه مدارکی لازم است؟
فهرست مدارک در همه سرویسها یکسان نیست و میتواند بر اساس حقیقی یا حقوقی بودن کسبوکار، نوع فروشگاه و شرایط همکاری متفاوت باشد.
بهطور کلی، فروشگاه باید آماده ارائه اطلاعات هویتی و کسبوکاری لازم برای بررسی درخواست باشد. مدارک دقیق بهتر است پس از ثبت درخواست و براساس فرایند رسمی مجموعه مربوط دریافت شود.
چرا لیست قطعی مدارک نمیدهیم؟
چون شرایط همکاری ممکن است بر اساس نوع کسبوکار متفاوت باشد. اعلام فهرست عمومی و غیرقطعی ممکن است باعث سردرگمی فروشگاه شود. بهتر است مدارک نهایی از مسیر رسمی همکاری دریافت شود.
آیا فروشگاه اینترنتی هم میتواند پذیرنده باشد؟
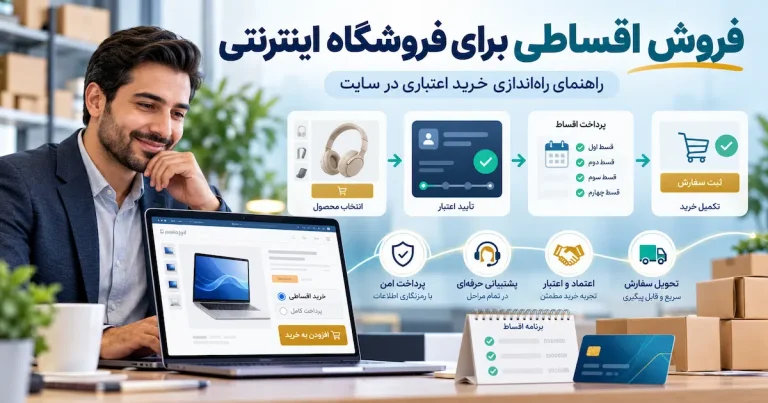
بله؛ پذیرندگی محدود به مغازه یا فروشگاه فیزیکی نیست. یک فروشگاه اینترنتی نیز میتواند در صورت تأیید شرایط، امکان خرید اعتباری را به مشتریان خود ارائه دهد.
در فروشگاه آنلاین، تجربه کاربری اهمیت بیشتری پیدا میکند؛ زیرا مشتری فروشندهای مقابل خود ندارد که شرایط را توضیح دهد.
به همین دلیل بهتر است این موارد در سایت مشخص باشند:
- کدام کالاها امکان خرید اعتباری دارند؟
- مشتری از کجا درخواست خود را ثبت کند؟
- ثبت درخواست به معنی تأیید نهایی نیست.
- پس از تأیید چه مرحلهای انجام میشود؟
- در صورت سؤال، مشتری با چه واحدی تماس بگیرد؟
آیا پذیرنده باید خودش مشتری را اعتبارسنجی کند؟
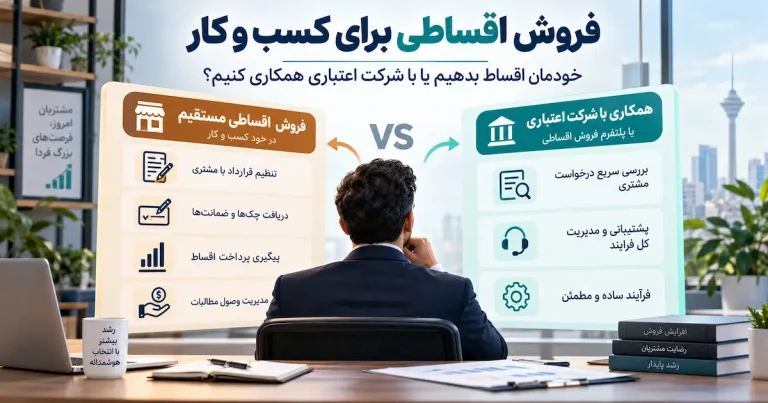
این موضوع به مدل همکاری بستگی دارد.
اگر فروشگاه خودش مستقیماً فروش اقساطی انجام دهد، باید روش مناسبی برای بررسی مشتری، قرارداد و وصول مطالبات داشته باشد.
اما اگر فروشگاه در قالب یک شبکه فروش اعتباری فعالیت کند، اعتبارسنجی میتواند بر اساس فرایند مجموعه ارائهدهنده اعتبار انجام شود.
بنابراین یکی از مهمترین سؤالات قبل از پذیرنده شدن این است:
ریسک عدم پرداخت برای پذیرنده چگونه است؟
هیچ پاسخ یکسانی برای همه سیستمهای فروش اعتباری وجود ندارد. مسئولیت عدم پرداخت، نحوه وصول مطالبات و زمان تسویه باید در قرارداد همکاری مشخص شود.
قبل از امضای قرارداد، فروشگاه بهتر است حداقل این سؤالها را مطرح کند:
- چه کسی مشتری را اعتبارسنجی میکند؟
- فروشگاه چه زمانی وجه خود را دریافت میکند؟
- پیگیری اقساط با کدام طرف است؟
- در صورت دیرکرد چه اتفاقی میافتد؟
- آیا فروشگاه تعهد مالی جداگانهای دارد؟
پذیرنده شدن چه مزیتی برای فروشگاه دارد؟
| مزیت | اثر احتمالی |
|---|---|
| روش پرداخت بیشتر | مشتری انتخاب بیشتری برای نحوه پرداخت دارد. |
| جذب مشتری جدید | بخشی از مشتریانی که خرید نقدی برایشان دشوار است میتوانند وارد فرایند خرید شوند. |
| امکان فروش کالاهای گرانتر | در سقف اعتبار تأییدشده، مشتری ممکن است گزینه مناسبتری انتخاب کند. |
| مزیت رقابتی | امکان خرید اعتباری میتواند بخشی از تجربه بهتر خرید باشد. |
قبل از ثبت نام پذیرنده این موارد را بررسی کنید
✓ نوع مشتری: آیا مشتریان شما واقعاً تقاضای خرید اعتباری دارند؟
✓ مبلغ کالا: آیا اقساطی شدن برای محصولات شما منطقی است؟
✓ تسویه: چه زمانی وجه فروش به فروشگاه پرداخت میشود؟
✓ اعتبارسنجی: مسئول بررسی مشتری چه کسی است؟
✓ پشتیبانی: اگر مشتری مشکل داشت، چه کسی پاسخگو است؟
✓ قرارداد: مسئولیتهای هر طرف دقیقاً چیست؟
✓ آموزش: آیا کارکنان فروشگاه میدانند فرایند را چگونه برای مشتری توضیح دهند؟
چطور عملکرد یک فروشگاه پذیرنده را بسنجیم؟
پس از فعال شدن فروش اقساطی، صرفاً تعداد درخواستها را ملاک موفقیت قرار ندهید.
شاخصهای مهمتر عبارتاند از:
- تعداد درخواستهای خرید اعتباری
- تعداد درخواستهای تأییدشده
- تعداد خریدهای تکمیلشده
- میانگین مبلغ هر خرید
- درصد تبدیل درخواست به خرید
- میزان رضایت مشتری از فرایند
آیا پذیرنده شدن برای همه فروشگاهها مناسب است؟
خیر. اگر مبلغ محصولات بسیار پایین است یا مشتریان تقریباً هیچ تقاضایی برای پرداخت مرحلهای ندارند، ممکن است راهاندازی این کانال اولویت بالایی نداشته باشد.
قبل از اقدام بهتر است تیم فروش بررسی کند:
- چند مشتری در ماه درخواست خرید اقساطی دارند؟
- بیشترین تقاضا برای کدام محصولات است؟
- مشتری معمولاً به دلیل قیمت از خرید منصرف میشود یا دلایل دیگری دارد؟
- آیا اضافه شدن یک روش پرداخت جدید میتواند مانع واقعی خرید را کاهش دهد؟
سؤالات متداول درباره پذیرنده فروش اقساطی
پذیرنده فروش اقساطی یعنی چه؟
فروشگاه یا کسبوکاری است که امکان خرید کالا یا خدمات از طریق یک سیستم اعتباری یا اقساطی را برای مشتریان فراهم میکند.
چه فروشگاههایی میتوانند پذیرنده شوند؟
فروشگاههای حضوری، اینترنتی و بعضی کسبوکارهای خدماتی میتوانند بر اساس شرایط مجموعه ارائهدهنده اعتبار برای پذیرندگی اقدام کنند.
پذیرنده BNPL چیست؟
به فروشگاهی گفته میشود که مدل خرید اکنون و پرداخت در آینده یا پرداخت مرحلهای را از طریق یک سرویس اعتباری به مشتری ارائه میکند.
آیا ثبت درخواست پذیرندگی به معنی تأیید است؟
خیر. ابتدا شرایط و اطلاعات کسبوکار بررسی میشود و نتیجه همکاری پس از طی مراحل مربوط مشخص خواهد شد.
آیا فروشگاه اینترنتی هم میتواند پذیرنده اقساطی شود؟
بله، در صورتی که شرایط همکاری مجموعه ارائهدهنده اعتبار را داشته باشد و فرایند خرید اعتباری به شکل مناسبی در فروشگاه آنلاین اجرا شود.
چگونه در قسطینه پذیرنده شویم؟
فروشگاه میتواند درخواست همکاری خود را ثبت کند. پس از بررسی اولیه، مراحل تکمیل اطلاعات، قرارداد و شروع فعالیت طبق فرایند همکاری انجام میشود.
جمعبندی
پذیرنده فروش اقساطی فروشگاهی است که امکان خرید اعتباری یا پرداخت مرحلهای را به یکی از روشهای پرداخت مشتریان خود اضافه کرده است. پذیرنده شدن میتواند برای کسبوکارهایی که محصولات با مبلغ بالاتر دارند یا مشتریان آنها به خرید اعتباری علاقهمند هستند، یک مسیر جدید فروش ایجاد کند.
با این حال، پیش از شروع باید اعتبارسنجی، قرارداد، نحوه تسویه، مسئولیت عدم پرداخت، آموزش تیم فروش و مسیر پشتیبانی کاملاً مشخص باشند.
اگر فروشگاه دارید و بهجای راهاندازی مستقل زیرساخت فروش اقساطی قصد همکاری با یک مجموعه فعال در این حوزه را دارید، مرحله بعد بررسی شرایط همکاری است.
شرایط همکاری با قسطینه و مراحل ثبت درخواست فروشگاه را مشاهده کنید.